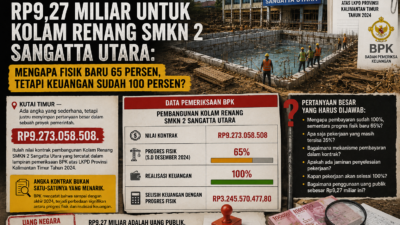

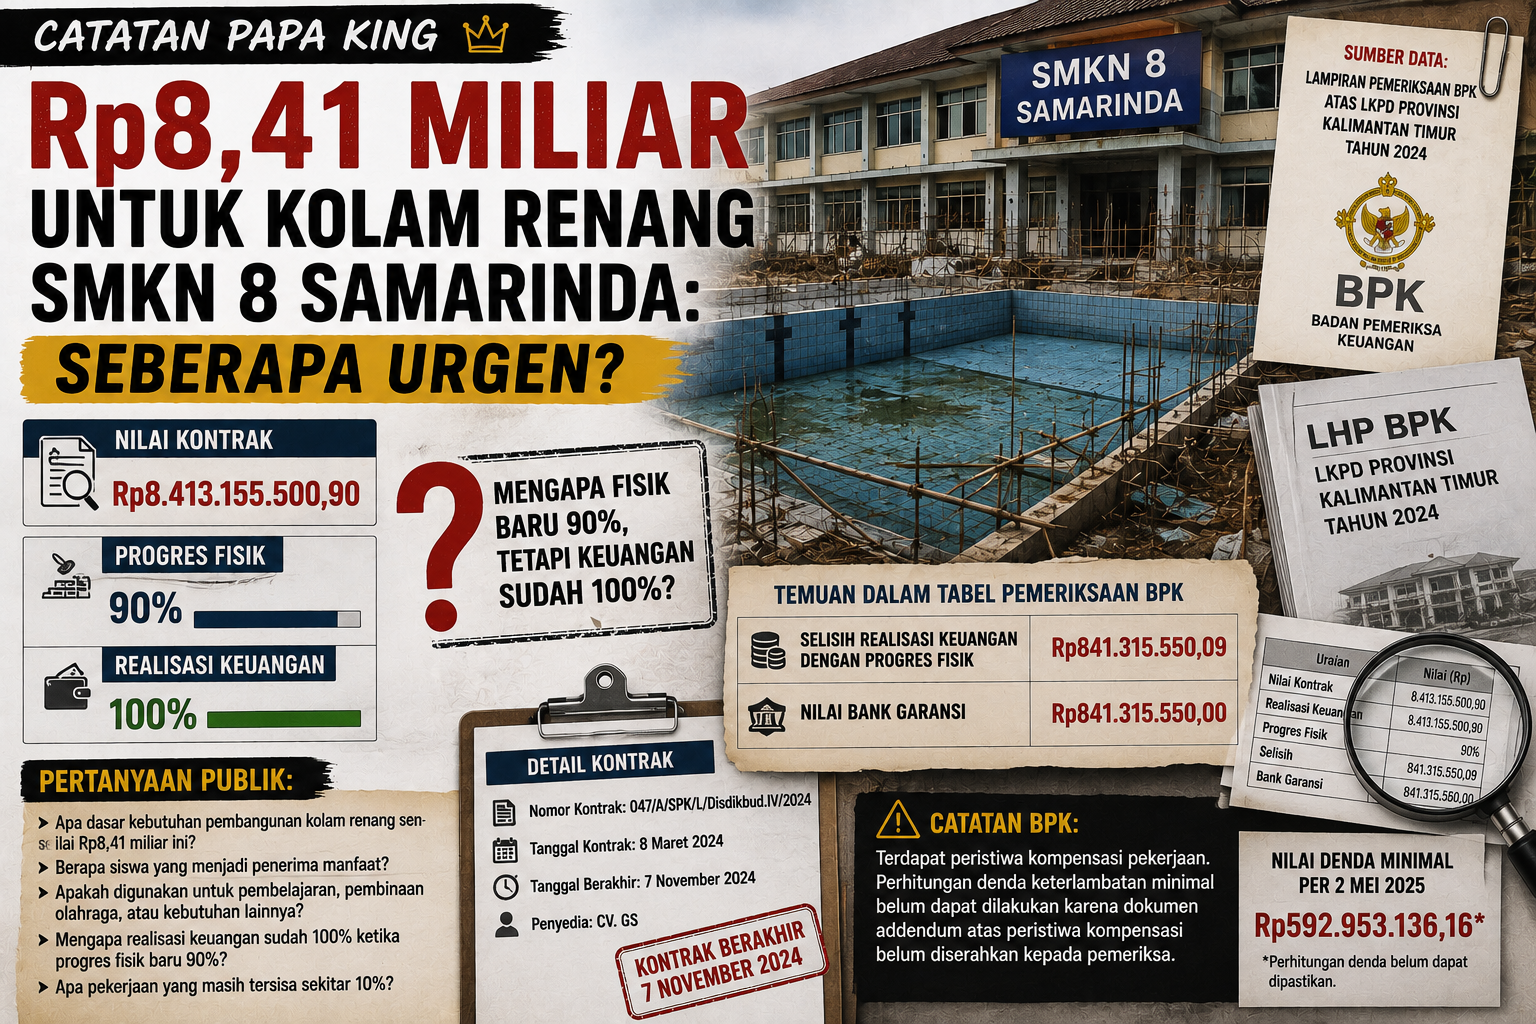
Jakartaexpres.id — Pembangunan Kolam Renang SMKN 8 Samarinda tercatat dalam lampiran pemeriksaan BPK atas LKPD Pemerintah Provinsi Kalimantan Timur Tahun 2024 dengan nilai kontrak Rp8.413.155.500,90. Proyek yang berada di bawah Dinas Pendidikan dan Kebudayaan tersebut memiliki progres fisik 90 persen, sementara realisasi keuangannya telah mencapai 100 persen. Dalam tabel pemeriksaan, tercatat selisih Rp841.315.550,09 serta nilai bank garansi Rp841.315.550,00.
Angka tersebut memunculkan pertanyaan penting: mengapa pekerjaan secara fisik belum mencapai 100 persen, tetapi realisasi keuangannya sudah 100 persen? Pertanyaan ini tidak serta-merta berarti telah terjadi kerugian negara. LHP yang menjadi dasar tulisan ini tidak menyatakan selisih tersebut sebagai kerugian negara. Yang tercatat adalah perbedaan antara progres fisik dan realisasi keuangan sebagaimana hasil pemeriksaan.
Persoalan berikutnya berkaitan dengan waktu penyelesaian. Dalam rekapitulasi kontrak, proyek tersebut menggunakan kontrak Nomor 047/A/SPK/L/Disdikbud.IV/2024, ditandatangani 8 Maret 2024 dengan nilai Rp8,413 miliar dan tanggal berakhir kontrak 7 November 2024. Penyedianya tercatat CV. GS. Dalam dokumen yang sama tercantum nilai Rp592.953.136,16 sebagai denda minimal per 2 Mei 2025.
Namun BPK memberikan catatan penting: perhitungan denda keterlambatan minimal belum dapat dilakukan karena terdapat peristiwa kompensasi pekerjaan. Sampai pemeriksaan berakhir, dokumen addendum atas peristiwa kompensasi tersebut disebut belum diserahkan kepada pemeriksa. Karena itu, angka Rp592,95 juta tidak tepat disebut sebagai denda yang sudah pasti harus dibayar tanpa melihat dokumen dan perkembangan selanjutnya.
Pertanyaan berikutnya adalah seberapa urgen pembangunan kolam renang senilai Rp8,41 miliar tersebut bagi SMKN 8 Samarinda? LHP tidak menjelaskan secara rinci jumlah siswa penerima manfaat, fungsi kolam dalam pembelajaran, maupun analisis kebutuhan yang menjadi dasar pembangunan. Karena itu, pertanyaan mengenai urgensi harus dijawab melalui dokumen perencanaan dan penjelasan Dinas Pendidikan dan Kebudayaan, bukan melalui asumsi.
Yang juga perlu diperhatikan, pembangunan kolam renang tersebut memiliki paket pengawasan tersendiri senilai Rp359.371.380. Paket pengawasan itu juga tercatat memiliki progres fisik 90 persen dan realisasi keuangan 100 persen, dengan selisih Rp35.937.138. Dengan demikian, pembangunan dan pengawasannya sama-sama menunjukkan adanya perbedaan antara progres fisik dan realisasi keuangan.
Dalam konteks belanja pendidikan, proyek tersebut juga perlu dilihat bersama kebutuhan sarana pendidikan lainnya. Pada tahun yang sama, misalnya, terdapat pembangunan RPS SMKN 11 Samarinda senilai Rp1,868 miliar, penambahan ruang kelas SMKN 16 Samarinda senilai Rp1,511 miliar, serta rehabilitasi Gedung SMKN 1 Balikpapan senilai Rp9,942 miliar. Perbandingan ini bukan untuk menentukan mana yang lebih penting, tetapi untuk menguji dasar prioritas anggaran.
Dari dokumen pemeriksaan, terdapat tiga hal yang layak dimintakan penjelasan: urgensi pembangunan kolam renang senilai Rp8,41 miliar, realisasi keuangan 100 persen ketika progres fisik baru 90 persen, serta dasar kompensasi waktu pekerjaan setelah kontrak berakhir 7 November 2024. BPK juga mencatat adanya nilai denda minimal Rp592,95 juta per 2 Mei 2025, tetapi perhitungannya belum dapat dipastikan karena persoalan kompensasi dan belum diserahkannya addendum. Angka-angka ini bukan untuk menuduh, tetapi untuk meminta penjelasan: apa yang sebenarnya terjadi di balik proyek Rp8,41 miliar tersebut?