
Jakartaexpres.id – Dalam membongkar tata kelola Dana Bagi Hasil Dana Reboisasi (DBH DR) di Kalimantan Utara, perhatian publik selama ini banyak tertuju pada angka: berapa dana yang diterima, berapa yang digunakan, dan di mana dana tersebut dicatat.
Namun ada pertanyaan yang jauh lebih mendasar:
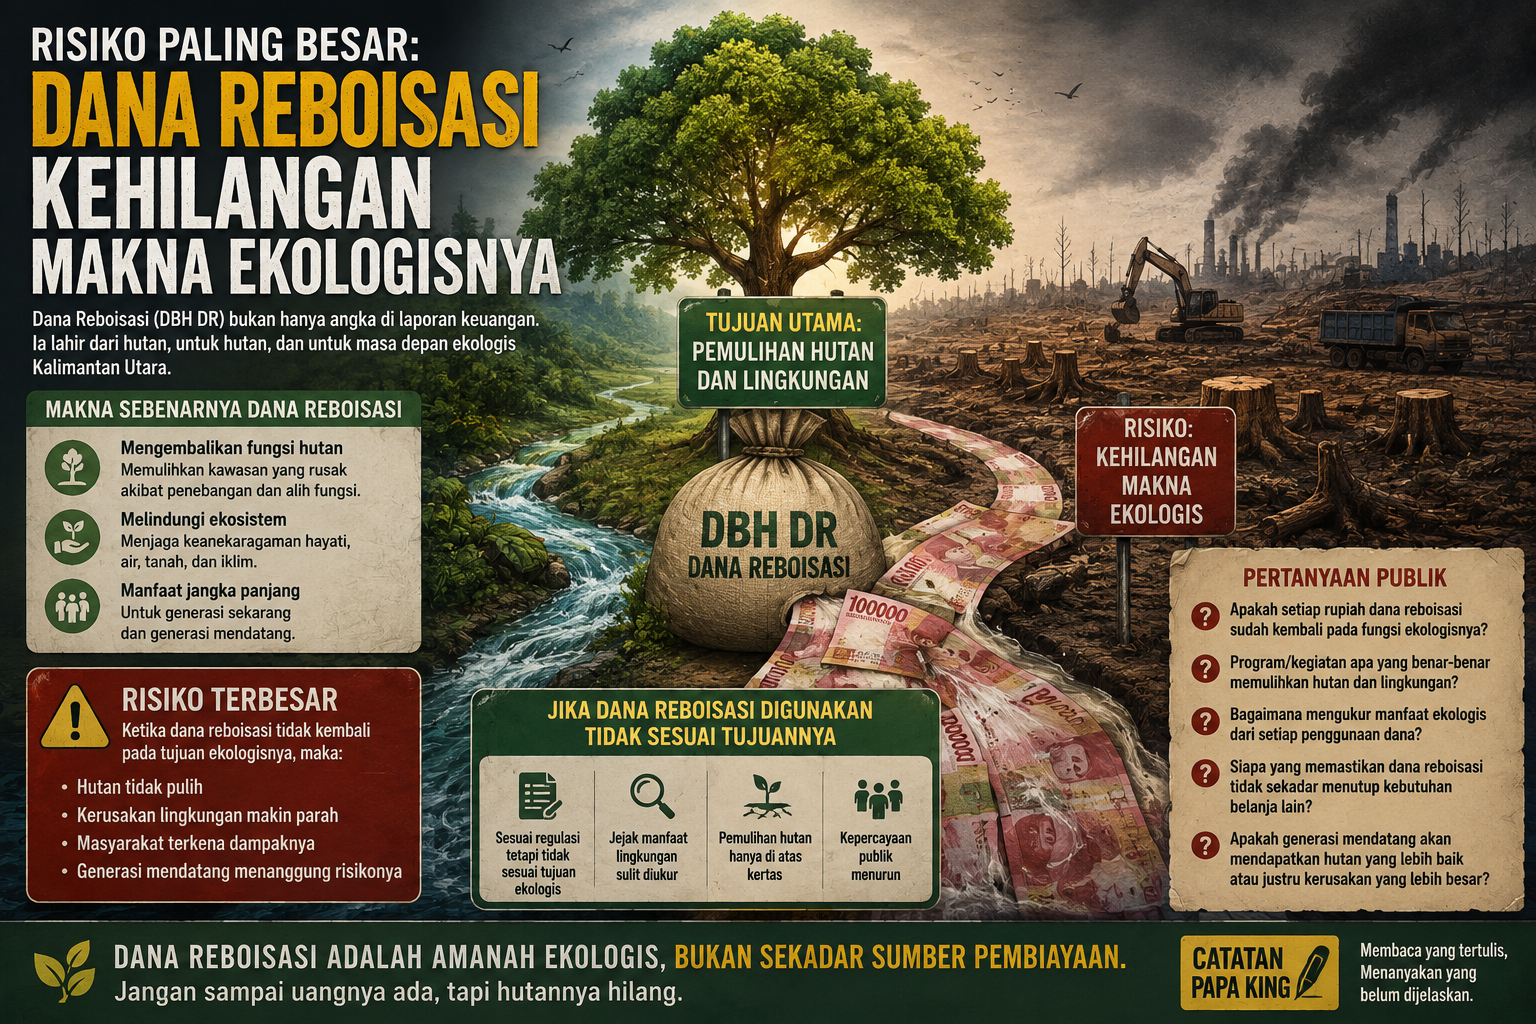
Jika dana tersebut berasal dari dana reboisasi, apakah manfaat akhirnya masih kembali kepada fungsi lingkungan dan kehutanan?
Pertanyaan ini penting karena persoalan DBH DR bukan semata-mata persoalan administrasi keuangan. Di balik setiap rupiah dana reboisasi terdapat tujuan ekologis yang tidak boleh hilang ketika uang tersebut masuk ke dalam sistem penganggaran daerah.
Dalam LHP BPK atas LKPD Pemerintah Provinsi Kalimantan Utara Tahun 2024, auditor menemukan persoalan dalam penatausahaan dan penelusuran penggunaan sumber dana DBH DR. Salah satu angka yang menjadi perhatian adalah penggunaan sumber dana DBH DR sebesar Rp332.164.961.838,21 pada lima OPD.
Lima OPD tersebut adalah Kesbangpol, Dinas PUPR-PKP, RSUD dr. H. Jusuf SK, Biro Kesejahteraan Rakyat, serta Dinas Perindustrian, Perdagangan, Koperasi dan UKM.
Tidak berarti penggunaan pada OPD-OPD tersebut otomatis salah.
Tetapi pertanyaan ekologisnya tetap harus diajukan.
Ketika dana dengan label DBH DR digunakan untuk membiayai berbagai belanja pemerintah daerah, publik berhak mengetahui apa hubungan setiap penggunaan tersebut dengan tujuan yang melekat pada sumber dana tersebut.
Apakah penggunaannya memiliki keterkaitan langsung dengan kehutanan dan rehabilitasi lingkungan?
Apakah ada kegiatan yang mendukung pemulihan kawasan hutan?
Apakah ada program rehabilitasi lahan kritis?
Apakah ada perlindungan hutan?
Atau justru sumber dana tersebut pada akhirnya lebih banyak berfungsi sebagai penopang kebutuhan belanja daerah yang sumber dananya tidak tersedia?
Pertanyaan terakhir menjadi semakin penting karena dalam rangkaian penjelasan yang telah kita ekspose sebelumnya disebutkan bahwa sisa DBH DR digunakan untuk membiayai belanja yang sumber dananya tidak tersedia.
Jika demikian, maka persoalannya bukan hanya “uangnya digunakan untuk apa?”, tetapi juga:
“Apakah fungsi ekologis dari uang tersebut masih dapat ditelusuri?”
Sebab, ketika sumber dana khusus semakin sulit dibedakan penggunaannya karena persoalan tagging, penatausahaan, atau pencatatan sumber dana, maka terdapat risiko yang lebih besar: tujuan awal dana tersebut menjadi kabur.
Inilah yang harus kita bedakan.
Tidak adanya temuan fraud bukan berarti tidak ada persoalan tata kelola.
Dan adanya pencatatan dalam laporan keuangan juga belum otomatis menjawab apakah manfaat ekologis dari dana tersebut benar-benar telah tercapai.
Di sinilah publik membutuhkan informasi yang lebih konkret.
Berapa DBH DR yang diterima Kaltara?
Berapa yang masuk kas daerah?
Berapa yang ditentukan penggunaannya?
Berapa yang telah direalisasikan?
Program apa saja yang dibiayai?
OPD mana yang melaksanakan?
Berapa nilai setiap kegiatan?
Dan yang paling penting:
Apa hasil ekologis yang dapat diukur dari penggunaan dana tersebut?
Karena pada akhirnya, keberhasilan pengelolaan DBH DR tidak cukup hanya dibuktikan dengan angka yang tercatat rapi dalam laporan keuangan.
Harus ada hutan yang terlindungi.
Harus ada lahan yang dipulihkan.
Harus ada lingkungan yang mendapatkan manfaat.
Dan harus ada masyarakat yang merasakan hasilnya.
Jika tidak, maka kita menghadapi risiko yang lebih besar daripada sekadar persoalan administrasi anggaran:
Dana reboisasi tetap habis dibelanjakan, tetapi tujuan ekologisnya justru semakin jauh dari kenyataan.
Catatan Papa King tidak sedang menuduh adanya penyimpangan. Kita sedang mengajukan pertanyaan yang belum selesai dijawab: seberapa jauh penggunaan DBH DR Kaltara benar-benar menghasilkan manfaat bagi hutan dan lingkungan?
Karena uang publik dapat dihitung dengan rupiah.
Tetapi kerusakan hutan dan hilangnya fungsi ekologis tidak selalu dapat dihitung kembali dengan uang.