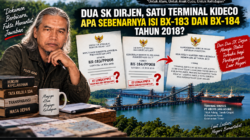

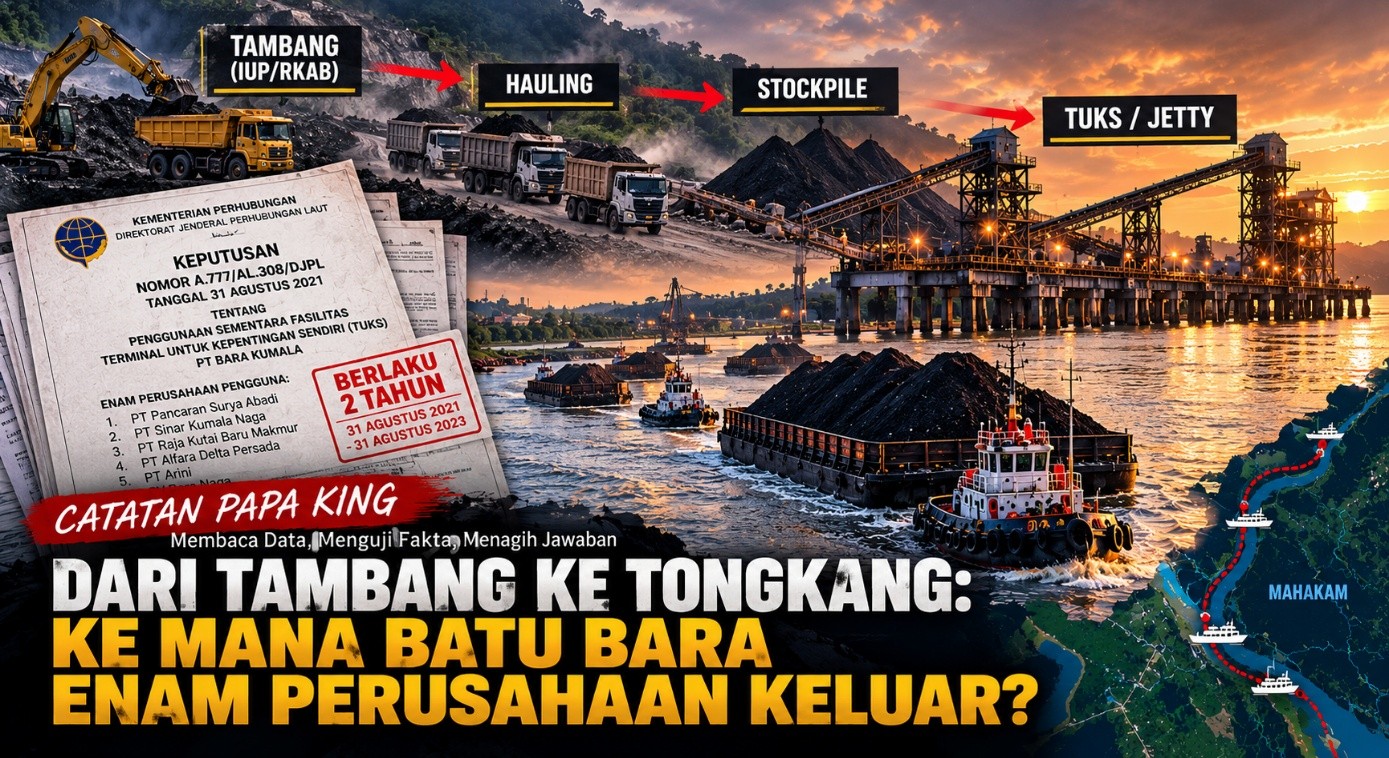
Jakarexpres.id — Enam nama perusahaan tercatat dalam SK Direktorat Jenderal Perhubungan Laut Nomor A.777/AL.308/DJPL tanggal 31 Agustus 2021 sebagai pengguna layanan Terminal Untuk Kepentingan Sendiri (TUKS) PT Bara Kumala. Mereka adalah PT Pancaran Surya Abadi, PT Sinar Kumala Naga, PT Raja Kutai Baru Makmur, PT Alfara Delta Persada, PT Arini, dan CV Bara Naga. Dokumen tersebut memberikan penggunaan sementara fasilitas TUKS selama dua tahun, sehingga masa awalnya berakhir pada 31 Agustus 2023.
Dari sini muncul pertanyaan yang lebih besar daripada sekadar status SK. Ke mana sebenarnya batu bara keenam perusahaan tersebut keluar setelah 2023? Apakah tetap melalui TUKS PT Bara Kumala, menggunakan terminal khusus masing-masing, atau berpindah ke jetty lain, karena SK tersebut di duga sudah mati? Pertanyaan ini penting karena keberadaan nama perusahaan dalam SK 2021 tidak otomatis membuktikan bahwa seluruh kegiatan pengapalan mereka setelah 2023 tetap berlangsung melalui fasilitas yang sama.
Penelusuran dokumen justru menunjukkan adanya variasi fasilitas. PT Pancaran Surya Abadi memiliki kegiatan jetty sendiri, termasuk proses hauling menuju jetty, penimbangan, stockpile, crushing, hingga pemuatan ke tongkang. Sebuah kajian teknis yang tersimpan di Repository Universitas Negeri Padang menggambarkan kegiatan tersebut dan menyebut batu bara kemudian diangkut dengan tongkang menuju PLTU Bima Sakti di Jawa Timur.
Hal serupa terlihat pada PT Raja Kutai Baru Makmur. Dokumen persetujuan RKAB 2024–2026 mencantumkan lokasi pelabuhan muat Jetty PT Raja Kutai Baru Makmur, sedangkan lokasi transshipment dicatat di Jetty CV Citra, Muara Berau. Dokumen yang sama mencantumkan rencana produksi maksimal 1.631.741,40 ton pada 2024, 1.609.868,04 ton pada 2025, dan 627.884,04 ton pada 2026.
Jejak pengapalan PT Raja Kutai Baru Makmur juga pernah terdokumentasi secara konkret. Laporan hasil verifikasi tahun 2022 mencatat pengangkutan batu bara melalui Jetty Citra dengan tugboat TB Yuda 03 dan tongkang BG YS 05, dengan total muatan 5.331,0930 ton. Data lama ini tidak boleh dianggap sebagai bukti aktivitas 2024–2026, tetapi menunjukkan bahwa satu perusahaan yang masuk daftar pengguna SK 2021 memiliki jalur pengapalan lain di luar TUKS Bara Kumala.
Pertanyaan berikutnya menjadi lebih spesifik: bagaimana dengan PT Sinar Kumala Naga, PT Alfara Delta Persada, PT Arini dan CV Bara Naga? Apakah produksi mereka dikirim melalui TUKS Bara Kumala, jetty milik sendiri, atau fasilitas pihak lain? Untuk menjawabnya diperlukan pencocokan antara dokumen RKAB, izin terminal, laporan pengangkutan, dokumen penjualan, serta data kapal yang benar-benar datang dan melakukan pemuatan.
Sebab, dalam rantai perdagangan batu bara, nama perusahaan tambang belum cukup untuk menentukan asal dan jalur pengapalan. Yang harus dicari adalah mata rantainya: dari pit menuju jalan hauling, kemudian stockpile, fasilitas pengolahan, jetty, tongkang, titik transshipment, hingga pelabuhan tujuan. Setiap perpindahan semestinya meninggalkan dokumen yang dapat diuji dan dicocokkan.
Di sinilah data AIS, CCTV, dokumen KSOP, SPB, draft survey, dan laporan pemuatan menjadi penting. Jika suatu tongkang tercatat masuk TUKS Bara Kumala pada tanggal tertentu, data tersebut dapat dibandingkan dengan siapa pemilik atau penjual batu bara, berapa tonase yang dimuat, dari stockpile mana batu bara berasal, dan perusahaan mana yang mencatat transaksi tersebut. Dengan cara itu, pertanyaan mengenai “siapa memakai jetty siapa” tidak lagi bergantung pada daftar lama, tetapi dapat diuji berdasarkan aktivitas kapal.
Maka pertanyaan kali ini mengarah pada satu pertanyaan sederhana: dari enam perusahaan yang tercatat dalam SK A.777/AL.308/DJPL, ke mana sebenarnya batu bara mereka keluar setelah 31 Agustus 2023? Apakah seluruhnya masih melalui TUKS PT Bara Kumala, atau sebagian menggunakan terminal lain? Jawabannya harus ditemukan dalam dokumen perizinan terbaru, data KSOP, rekaman pergerakan kapal, dokumen pemuatan, serta volume batu bara yang tercatat. Dari tambang ke tongkang, jejaknya seharusnya ada. Tinggal dibuka dan dicocokkan.