
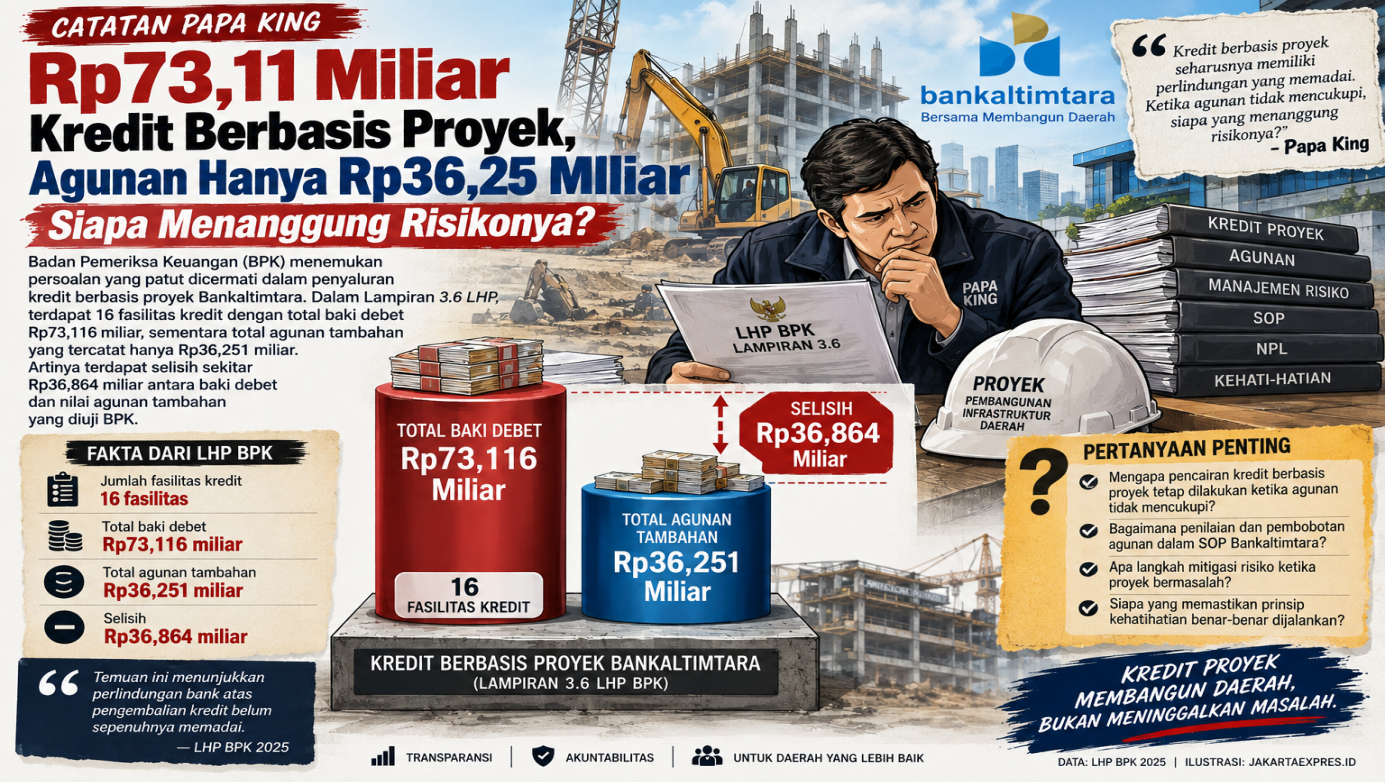
Jakartaexpres.id – Badan Pemeriksa Keuangan (BPK) menemukan persoalan yang patut dicermati dalam penyaluran kredit berbasis proyek Bankaltimtara. Dalam Lampiran 3.6 LHP, terdapat 16 fasilitas kredit dengan total baki debet Rp73,116 miliar, sementara total agunan tambahan yang tercatat hanya Rp36,251 miliar. Artinya terdapat selisih sekitar Rp36,864 miliar antara baki debet dan nilai agunan tambahan yang diuji BPK.
Persoalannya bukan sekadar selisih angka. BPK menjelaskan bahwa kredit-kredit tersebut mencakup kredit yang sudah direstrukturisasi, berstatus NPL, maupun kredit yang telah direklasifikasi. Pemeriksaan dokumen menemukan proses pencairan kredit belum sepenuhnya mempertimbangkan nilai agunan tambahan atau nilai tagih bersih. Di sisi lain, monitoring pemotongan angsuran ketika pembayaran termin pekerjaan juga belum tertib.
Padahal, Bankaltimtara sendiri telah mengubah ketentuan collateral coverage kredit berbasis proyek melalui SE Nomor 075A/F-2/SE/BPD-PST/X/2024. Dalam ketentuan tersebut, nilai proyek terhadap plafon kredit ditetapkan minimal 125 persen, sementara agunan tambahan berupa fixed asset atau cash collateral ditetapkan antara 50 persen sampai 100 persen, tergantung karakteristik proyek dan lokasinya.
Yang membuat temuan ini semakin penting adalah konteks kualitas kreditnya. BPK menyatakan bahwa berdasarkan pengujian per 30 Juni 2025, NPL atas penyaluran kredit berbasis proyek lebih tinggi dibandingkan NPL yang ditetapkan dalam RBB 2025. Jadi persoalannya bukan hanya apakah agunan tersedia, tetapi apakah mekanisme perlindungan tersebut benar-benar mampu mengikuti risiko ketika proyek yang dibiayai mengalami masalah.
Contohnya terlihat dalam Lampiran 3.6. Salah satu fasilitas dengan debitur DJK tercatat memiliki total agunan sekitar Rp9,234 miliar, tetapi baki debetnya mencapai Rp17,735 miliar. Ada pula dua fasilitas BRM, masing-masing dengan agunan Rp477,112 juta dan Rp700 juta, sementara baki debetnya masing-masing Rp1,45 miliar dan Rp740 juta. Beberapa fasilitas lain bahkan merupakan kredit macet atau kredit yang telah direklasifikasi.
Di sinilah prinsip first way-out dan second way-out menjadi penting. Secara sederhana, sumber pengembalian pertama berasal dari kemampuan usaha atau arus kas debitur, sedangkan agunan menjadi perlindungan berikutnya ketika pembayaran dari usaha tidak berjalan. BPK sendiri menyimpulkan bahwa kelemahan tersebut membuat kepentingan bank atas pengembalian kredit melalui kegiatan operasional nasabah maupun likuidasi agunan belum sepenuhnya terlindungi.
Lebih jauh, BPK juga mencatat bahwa SOP Credit Corporate & Commercial Bankaltimtara belum mengatur pembobotan atas agunan benda bergerak dan benda tidak bergerak. Padahal karakteristik aset seperti alat berat dan kendaraan berbeda dengan tanah atau bangunan dalam hal nilai, penyusutan dan kemudahan eksekusi. Ini menjadi pertanyaan penting: ketika bank menentukan berapa besar perlindungan kredit, bagaimana sebenarnya nilai ekonomis setiap jenis agunan dihitung dan dibobotkan?
Maka pertanyaan berikutnya bukan sekadar mengapa ada kredit dengan agunan tambahan yang lebih kecil daripada baki debet, tetapi siapa yang memastikan pencairan kredit berbasis proyek tetap memenuhi prinsip kehati-hatian ketika nilai tagihan, termin pekerjaan, kualitas kredit dan nilai agunan berubah? Apalagi BPK telah mencatat bahwa kelemahan proses tersebut muncul bersamaan dengan kredit yang telah direstrukturisasi, NPL dan kredit yang direklasifikasi. Bankaltimtara perlu menjelaskan bagaimana pengendalian risiko atas portofolio ini diperbaiki, sementara BPK merekomendasikan penguatan sistem/aplikasi untuk membantu risk assessment dan mitigasi risiko kredit produktif.