

Jakartaexpres.id – Salah satu pernyataan yang patut mendapat perhatian lebih jauh dalam penelusuran pengelolaan Dana Bagi Hasil Dana Reboisasi (DBH DR) di Kalimantan Utara bukan hanya soal berapa besar dana yang digunakan, tetapi mengapa sebagian belanja akhirnya harus dibiayai menggunakan sisa DBH DR.
Dalam penjelasan yang telah muncul dalam rangkaian pemberitaan Catatan Papa King, disebutkan bahwa sisa DBH DR digunakan untuk membiayai belanja yang sumber dananya tidak tersedia.
Pernyataan tersebut membuka pertanyaan baru.
Belanja apa yang dimaksud?
Sebab, jika suatu belanja sejak awal direncanakan dengan sumber dana tertentu, tetapi kemudian sumber dana tersebut tidak tersedia dan akhirnya digantikan menggunakan DBH DR, maka publik berhak mengetahui bagaimana proses tersebut terjadi.
Apalagi, DBH DR merupakan sumber dana yang memiliki ketentuan mengenai penggunaannya.
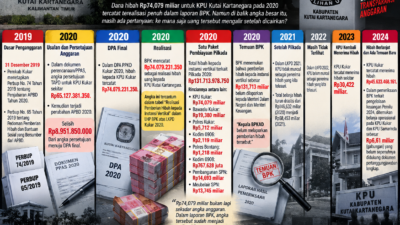
Dalam LHP BPK atas LKPD Pemerintah Provinsi Kalimantan Utara Tahun 2024, BPK juga mencatat persoalan mengenai kemampuan pemerintah daerah dalam mengidentifikasi dan menelusuri penggunaan sumber dana. Salah satu persoalan yang menjadi perhatian adalah rincian penggunaan sisa DBH DR yang belum dapat diketahui secara memadai.
Di sisi lain, penggunaan sumber dana DBH DR sebesar Rp332.164.961.838,21 tercatat pada lima OPD, yakni Kesbangpol, PUPR-PKP, RSUD dr. H. Jusuf SK, Biro Kesejahteraan Rakyat, dan Disperindagkop UKM.
Namun pertanyaan yang kini perlu dinaikkan satu tingkat bukan lagi sekadar:
“Ke mana Rp332 miliar digunakan?”
Pertanyaannya menjadi:
“Belanja apa yang sumber dananya tidak tersedia sehingga harus dibiayai dari sisa DBH DR?”
Apakah belanja tersebut merupakan belanja yang sebelumnya telah direncanakan tetapi mengalami perubahan sumber pendanaan? Apakah terjadi kekurangan kas pada sumber dana awal? Atau terdapat mekanisme penganggaran tertentu yang menyebabkan DBH DR digunakan untuk menutup kebutuhan belanja tersebut?
Pertanyaan berikutnya juga penting: siapa yang menentukan perubahan atau penggunaan sumber dana tersebut?
Apakah berada pada tingkat OPD, BKAD, TAPD, atau melalui mekanisme perubahan anggaran yang telah ditetapkan?
Jika persoalannya berkaitan dengan sistem penganggaran, maka perlu dilihat pula hubungan antara perencanaan anggaran, ketersediaan sumber dana, pelaksanaan belanja, pencatatan dalam sistem, hingga pelaporan kepada pemerintah pusat.
Sebab, di sinilah persoalan DBH DR tidak lagi hanya berbicara tentang angka. Ia mulai menyentuh rantai pengendalian keuangan daerah.
Dan satu pertanyaan yang paling penting tetap harus dijawab:
Jika sumber dana awal tidak tersedia, mengapa DBH DR yang kemudian digunakan?
Untuk menjawabnya, publik setidaknya perlu mengetahui OPD, program, kegiatan, nilai belanja, sumber dana awal, sumber dana pengganti, serta dasar hukum penggunaannya.
Catatan Papa King tidak menyimpulkan bahwa penggunaan tersebut merupakan penyimpangan. Belum ada dasar untuk menyimpulkan demikian. Tetapi ketika auditor menemukan persoalan penelusuran sumber dana dan pemerintah menjelaskan adanya belanja yang sumber dananya tidak tersedia, maka ruang pertanyaan publik menjadi semakin jelas.
Karena itu, yang perlu dibuka sekarang bukan sekadar angka total.
Yang perlu dibuka adalah jejak belanjanya.