
jakartaexpres.id- Lonjakan pemotongan terhadap keuangan terhadap daerah termasuk Provinsi Kalimantan Timur dan Kabupaten/Kota, namun ada selusi yang lain sebenarnya yang dapat di manfaatkan oleh daerah pajak alat berat, alat berat bukan sekadar mesin.
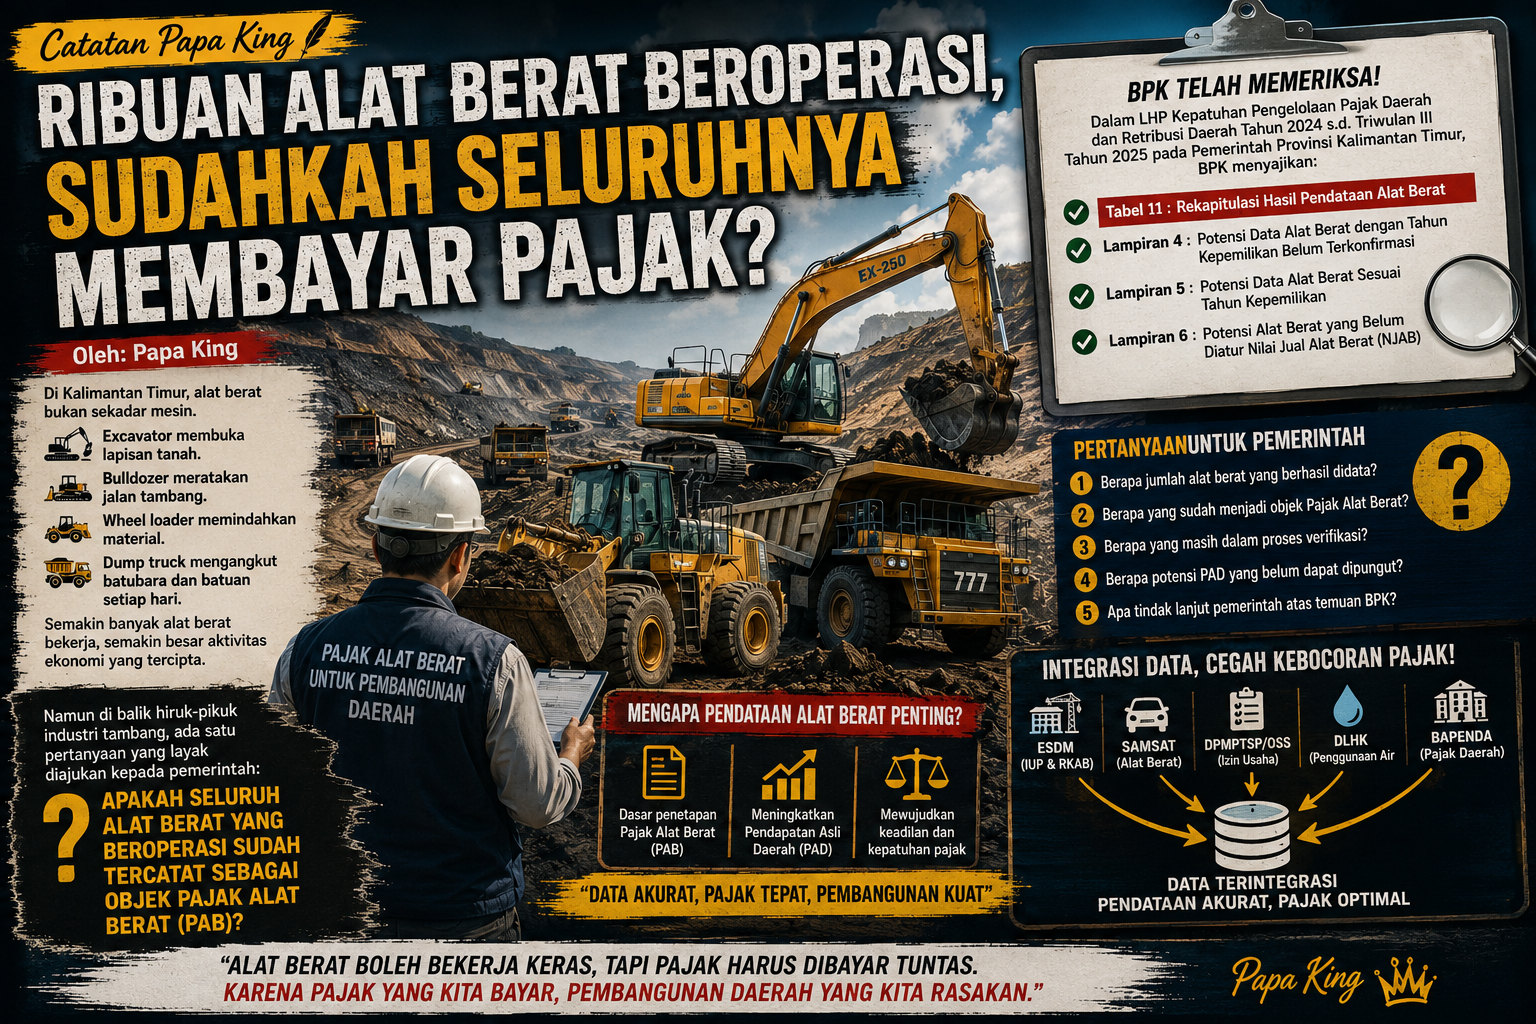
Excavator membuka lapisan tanah.
Bulldozer meratakan jalan tambang.
Wheel loader memindahkan material.
Dump truck mengangkut batubara, sawit dan batuan setiap hari.
Semakin banyak alat berat bekerja, semakin besar aktivitas ekonomi yang tercipta.
Namun di balik hiruk-pikuk industri tambang, dan sawit ada satu pertanyaan yang layak diajukan kepada pemerintah:
Apakah seluruh alat berat yang beroperasi sudah tercatat sebagai objek Pajak Alat Berat (PAB)?
Pertanyaan itu bukan muncul dari dugaan.
Pertanyaan itu muncul karena Badan Pemeriksa Keuangan (BPK) RI perwkilan Kaltim dalam audit kepatuhan atas Pengelolaan Pajak Daerah dan Retribusi Daerah memasukkan (Tabel 11: Rekapitulasi Hasil Pendataan Alat Berat ) sebagai salah satu fokus pemeriksaan.
Artinya, auditor tidak hanya memeriksa penerimaan pajak, tetapi juga menilai proses pendataan alat berat sebagai dasar pemungutan Pajak Alat Berat.
Di sisi lain, BPK juga menyusun lampiran mengenai potensi data alat berat dengan tahun kepemilikan yang belum terkonfirmasi, potensi data alat berat sesuai tahun kepemilikan, dan potensi alat berat yang belum diatur Nilai Jual Alat Berat (NJAB).
Keberadaan tabel dan lampiran tersebut memunculkan beberapa pertanyaan penting bagi rezim Rudy Mas,ud, sebagai Gubernur Kaltim.
Apakah jumlah alat berat yang berhasil didata sudah mencerminkan seluruh alat berat yang beroperasi di Kalimantan Timur?
Apakah seluruh alat berat tersebut telah ditetapkan sebagai objek Pajak Alat Berat?
Apakah masih terdapat alat berat yang beroperasi tetapi belum masuk dalam basis data perpajakan daerah?
Dan jika memang ada alat berat yang belum terdata, berapa potensi Pendapatan Asli Daerah (PAD) yang belum dapat dipungut?
Pertanyaan-pertanyaan itu penting karena Pajak Alat Berat merupakan salah satu sumber PAD yang diharapkan dapat mendukung pembiayaan pembangunan daerah.
Semakin lengkap pendataan, semakin besar peluang pemerintah memungut pajak secara tepat.
Sebaliknya, apabila pendataan belum lengkap, maka potensi penerimaan daerah juga dapat belum tergali secara optimal.
BPK juga menunjukkan bahwa pendataan wajib pajak merupakan salah satu aspek yang diperiksa dalam audit ini.
Karena itu, pembahasan mengenai alat berat tidak berhenti pada jumlah unit yang berhasil didata.
Yang lebih penting adalah bagaimana data tersebut diintegrasikan dengan data izin usaha pertambangan, data kepemilikan alat, serta data perpajakan agar seluruh objek pajak dapat teridentifikasi secara akurat.
Publik tentu berhak mengetahui:
- Berapa jumlah alat berat yang berhasil didata oleh Pemerintah Provinsi Kalimantan Timur?
- Berapa yang telah menjadi objek Pajak Alat Berat?
- Berapa yang masih memerlukan verifikasi?
- Apa tindak lanjut pemerintah atas temuan BPK tersebut?
Jawaban atas pertanyaan-pertanyaan itu akan menunjukkan apakah sistem pemungutan Pajak Alat Berat sudah berjalan optimal atau masih terdapat ruang untuk meningkatkan penerimaan daerah.
Karena pada akhirnya, alat berat bukan hanya bekerja menggerakkan industri tambang, tetapi juga seharusnya berkontribusi menggerakkan pembangunan daerah melalui pajak yang dipungut secara akurat, adil, dan sesuai ketentuan.